


Finom • Geschäftskonto
4,61.10K Bewertungen
App-Details
- Version
- 3.2.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- PNL Fintech BV (trade name FINOM)
- Kategorien
- Business
- Plattform
- Android
Screenshots
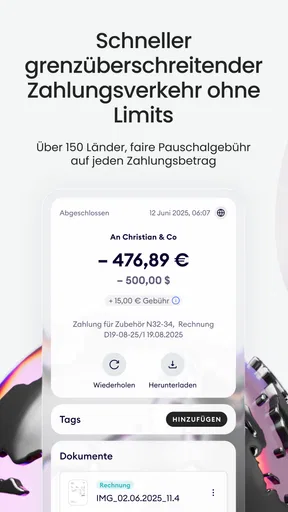
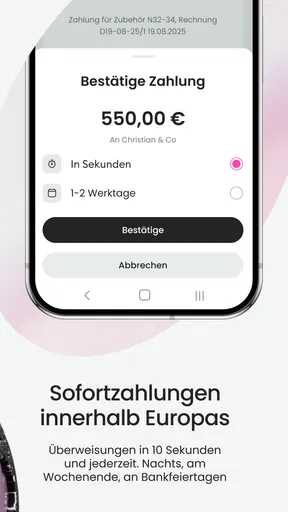
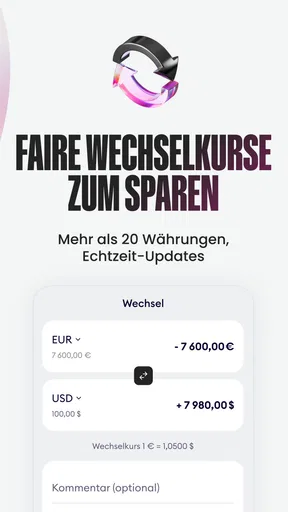
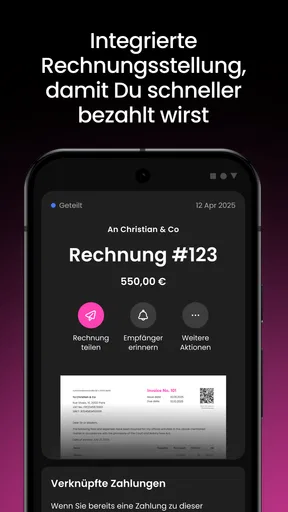
 Analyse von AppCompare
Ein Geschäftskonto auf dem Smartphone klingt zunächst nach einer einfachen Sache: App öffnen, Kontostand prüfen, Überweisung ausführen. In meinem Alltag entscheidet sich der Wert aber weniger an der Oberfläche als daran, wie gut solche Aufgaben unterwegs, bei wechselnder Verbindung und unter Zeitdruck funktionieren. Genau dort habe ich Finom als mobile Lösung für Unternehmer:innen betrachtet. Die App gehört in die Kategorie Business, wird von PNL Fintech BV unter dem Handelsnamen FINOM entwickelt und ist kostenlos erhältlich.
Mein Eindruck fällt insgesamt positiv aus, allerdings nicht bedingungslos. Finom passt besonders zu Selbstständigen und kleinen Unternehmen, die ihre geschäftlichen Geldangelegenheiten möglichst nah am Arbeitsalltag erledigen wollen. Wer dagegen eine sehr umfassende Firmenbank mit tiefen Verwaltungsfunktionen, vielen Spezialfällen und möglichst wenig Abhängigkeit vom Smartphone sucht, sollte genauer vergleichen. Die Stärke liegt für mich in der Konzentration auf den mobilen Zugang; genau diese Konzentration bringt aber auch Grenzen mit sich.
Wie sich Finom im vernetzten Geschäftsalltag anfühlt
Wenn ich Finom in den vernetzten Geschäftsalltag einordne, achte ich nicht nur darauf, ob eine einzelne Zahlung gelingt, sondern auch darauf, wie gut sich der Kontozugriff in andere Routinen einfügt. Besonders hilfreich finde ich, vorab festzulegen, welche Aufgaben ich mobil erledige und welche ich bewusst für einen ruhigen Moment am Rechner aufhebe. So wird aus schnellem Zugriff ein verlässlicher Ablauf statt einer zusätzlichen Unterbrechung.
Wenn eine stabile Verbindung den Unterschied macht
Bei einer Finanz-App ist die Internetverbindung kein nebensächliches Detail. Schon beim Öffnen möchte ich aktuelle Informationen sehen, und bei einer Zahlung will ich sicher sein, dass der Vorgang tatsächlich verarbeitet wurde. Finom wirkt deshalb am überzeugendsten, wenn ich eine verlässliche mobile Datenverbindung oder WLAN habe. Dann kann ich mich auf die eigentliche Aufgabe konzentrieren, statt darüber nachzudenken, ob der angezeigte Kontostand noch aktuell ist.
Ein realistisches Beispiel ist ein Handwerksbetrieb, dessen Inhaber nach einem Kundentermin direkt eine Rechnung begleichen muss. Im Café oder im Fahrzeug vor dem nächsten Termin kann die mobile Nutzung Zeit sparen. Die App ersetzt dabei nicht die geschäftliche Entscheidung, aber sie verkürzt den Weg zwischen Entscheidung und Ausführung. Gerade für Menschen, die selten am Schreibtisch sitzen, ist das ein sinnvoller Vorteil gegenüber einem klassischen Online-Banking-Ablauf im Browser.
Anders sieht es aus, wenn die Verbindung während eines wichtigen Vorgangs instabil wird. Dann würde ich nicht sofort erneut tippen oder die Zahlung ein zweites Mal anstoßen. Ich würde zuerst prüfen, ob sich der Status aktualisiert, und anschließend den Kontoverlauf kontrollieren. Bei Finanztransaktionen ist dieses kleine Verhalten entscheidend: Ein unklarer Bildschirm ist kein guter Grund, einen Vorgang blind zu wiederholen.
Mein wichtigster Praxistipp: Bei schwachem Empfang sollte ich zuerst den Status eines Vorgangs klären und erst danach eine neue Aktion starten. Das klingt banal, verhindert aber unnötige Doppelarbeit und mögliche Verwirrung in der Buchhaltung. Eine mobile Finanz-App muss nicht nur schnell sein; sie muss auch zu einem vorsichtigen Arbeitsablauf anregen.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Unterwegs nützlich, aber nicht für jede Arbeitsweise
Finom richtet sich klar an Personen, die ihr Unternehmen nicht ausschließlich vom Büro aus verwalten. Ich sehe den größten Nutzen bei Freiberufler:innen, kleinen Agenturen, Einzelunternehmer:innen und mobilen Dienstleistern. Wer zwischen Kundenterminen, Baustellen, Lieferungen oder Veranstaltungen wechselt, profitiert davon, geschäftliche Kontothemen nicht auf den Abend verschieben zu müssen.
Für eine typische Woche stelle ich mir folgenden Ablauf vor: Eine selbstständige Designerin erhält eine Zahlung, prüft unterwegs den Eingang, bezahlt eine Software-Rechnung und kontrolliert später am Laptop ihre Unterlagen. Finom kann dabei der schnelle mobile Teil des Prozesses sein. Wichtig ist jedoch, die App nicht mit einem vollständigen Ersatz für jede kaufmännische Routine zu verwechseln. Belege, Steuerunterlagen, Freigaben und interne Abläufe können weiterhin andere Werkzeuge benötigen.
Der mobile Ansatz ist auch eine Frage der Aufmerksamkeit. Auf einem kleinen Bildschirm ist es verlockend, eine Aufgabe zwischen zwei Terminen hastig abzuschließen. Bei einem Geschäftskonto sollte ich Empfänger, Betrag und Verwendungszweck trotzdem bewusst kontrollieren. Die Bequemlichkeit ist ein Vorteil, wenn sie Wege verkürzt; sie wird zum Risiko, wenn sie zu schnellem Wegtippen führt.
Wer hauptsächlich mit mehreren Mitarbeitenden, komplexen Freigabestufen oder umfangreichen Finanzprozessen arbeitet, sollte vor dem Wechsel prüfen, ob die App den eigenen Ablauf wirklich abbildet. Eine traditionelle Firmenbank mit ausgereifter Webverwaltung kann in solchen Situationen besser passen. Finom ist für mich eher ein fokussiertes Werkzeug für den täglichen Zugriff als eine automatisch passende Komplettlösung für jedes Unternehmen.
Was bei Unterbrechungen und unklaren Zuständen hilft
Die schwierigsten Momente entstehen nicht beim normalen Kontocheck, sondern dann, wenn die Verbindung abbricht, die App nicht sofort reagiert oder ich zwischen zwei Bildschirmen wechseln muss. In solchen Situationen zählt weniger eine besonders elegante Oberfläche als ein klarer, disziplinierter Ablauf. Ich würde die App nicht hektisch schließen, nicht mehrfach auf dieselbe Schaltfläche drücken und keine zweite Zahlung anlegen, solange der erste Versuch nicht eingeordnet ist.
Für mich gehört dazu, nach einer Unterbrechung den Kontoverlauf und den verfügbaren Status zu kontrollieren. Wenn die Verbindung wieder da ist, sollte ich der Aktualisierung einen Moment geben, statt aus einer veralteten Ansicht Schlüsse zu ziehen. Diese Vorgehensweise ist besonders wichtig, wenn ich gerade eine Lieferantenrechnung oder eine zeitkritische Zahlung bearbeite.
Ein weiterer sinnvoller Arbeitsablauf ist, größere Zahlungsvorgänge nicht ausgerechnet an einem Ort mit schlechtem Empfang zu beginnen. Im Zug, in einem Gebäude mit dicken Wänden oder auf einem überfüllten Veranstaltungsort kann die Verbindung unberechenbar sein. Wenn die Zahlung warten kann, würde ich sie lieber in einer ruhigeren Situation ausführen. Wenn sie nicht warten kann, sollte ich anschließend bewusst prüfen, ob die Buchung sichtbar ist.
Das ist keine Kritik an Finom allein, sondern eine praktische Grenze vernetzter Finanz-Apps. Die App kann den mobilen Zugang vereinfachen, aber sie kann keine instabile Funkverbindung in eine zuverlässige verwandeln. Deshalb ist die Qualität des Erlebnisses immer eine Mischung aus Anwendung, Gerät, Netz und meinem eigenen Verhalten.
Datensparsamer Umgang auf dem Smartphone
Ein Geschäftskonto gehört zu den Anwendungen, bei denen ich beim mobilen Einsatz auf mein Umfeld achte. In einem öffentlichen Café oder im Wartebereich kann schon die Anzeige eines Kontostands mehr verraten, als mir lieb ist. Ich würde Finom deshalb nicht unnötig lange geöffnet lassen und den Bildschirm sperren, sobald die Aufgabe erledigt ist. Das ist ein einfacher Schritt, der unabhängig von der konkreten App sinnvoll bleibt.
Auch beim mobilen Datenverbrauch lohnt sich ein bewusster Umgang. Für einzelne Kontrollen oder eine Überweisung brauche ich keine dauerhafte Nutzung während des gesamten Tages. Ich öffne die Anwendung gezielt, erledige eine klar definierte Aufgabe und schließe sie wieder. Dadurch bleibt der Vorgang übersichtlich, und ich reduziere zugleich die Zeit, in der geschäftliche Informationen auf dem Display sichtbar sind.
Bei einem öffentlichen WLAN wäre ich zurückhaltender, besonders wenn ich eine Zahlung ausführen oder sensible Kontodaten prüfen möchte. Eine eigene mobile Verbindung fühlt sich in solchen Situationen für mich kontrollierbarer an. Wer häufig unterwegs arbeitet, sollte außerdem das Smartphone selbst schützen und die üblichen Gerätesperren verwenden. Die beste Banking-App kann keinen ungeschützten Bildschirm ausgleichen.
Ein praktischer Tipp für Selbstständige ist, private und geschäftliche Routinen gedanklich sauber zu trennen. Ich würde nicht nebenbei aus einem privaten Chat heraus eine geschäftliche Zahlung starten, sondern Finom als eigene Aufgabe öffnen und den Vorgang konzentriert abschließen. Diese kleine Trennung hilft, Fehler bei Empfängern, Beträgen oder Verwendungszwecken zu vermeiden.
Was die Eckdaten über die Einordnung verraten
Finom ist seit dem 21.05.2020 verfügbar und steht aktuell in Version 3.0.0 bereit. Als Mindestvoraussetzung wird iOS beziehungsweise Android ab Version 9 genannt, wodurch die App auch für viele nicht ganz neue Geräte interessant bleibt. Die Altersfreigabe lautet USK ab 0 Jahren. Das sagt wenig über die Eignung für ein Unternehmen aus, zeigt aber, dass der Zugang nicht als an eine höhere Altersstufe gebundenes Unterhaltungsprodukt eingeordnet wird.
Die Anwendung hat eine durchschnittliche Bewertung von 4,5 bei rund fünf Tausend Bewertungen und kommt auf über hundert Tausend Installationen. Zusätzlich sind etwa eintausend einhundert Rezensionen verzeichnet. Für mich sind diese Werte ein gutes Signal dafür, dass Finom nicht nur als Idee existiert, sondern von einer sichtbaren Zahl an Menschen ausprobiert wird. Sie ersetzen aber nicht die Frage, ob der eigene Geschäftsablauf zur mobilen Ausrichtung passt.
Dass der Download kostenlos ist, senkt die Einstiegshürde. Trotzdem würde ich vor einer geschäftlichen Umstellung nicht nur auf den Preis des Downloads schauen. Entscheidend sind die Bedingungen des konkreten Kontomodells, die eigenen Zahlungsgewohnheiten und die Anforderungen an Buchhaltung und Teamarbeit. Ein kostenloser App-Download bedeutet nicht automatisch, dass jede geschäftliche Nutzung ohne weitere Kosten bleibt; deshalb sollte ich die aktuellen Konditionen vor einer Entscheidung selbst sorgfältig lesen.
Finom im Vergleich zu klassischen Alternativen
Im Vergleich zu einer traditionellen Bank-App wirkt Finom für mich stärker auf den Alltag von Unternehmer:innen zugeschnitten. Eine klassische Bank kann dagegen Vorteile bei etablierten Filialprozessen, persönlicher Betreuung oder besonders umfangreichen Firmenangeboten haben. Wer bereits ein gut funktionierendes Geschäftskonto besitzt und nur selten mobil darauf zugreift, gewinnt durch einen Wechsel möglicherweise weniger als erwartet.
Gegenüber einer reinen Buchhaltungssoftware erfüllt Finom eine andere Aufgabe. Buchhaltungsprogramme helfen mir, Einnahmen, Ausgaben, Rechnungen und steuerliche Abläufe zu strukturieren. Ein Geschäftskonto ist dagegen der Ort, an dem Geld tatsächlich verwaltet und bewegt wird. Für viele kleine Unternehmen ergänzen sich beide Arten von Werkzeugen, statt einander zu ersetzen. Ich würde daher nicht versuchen, die gesamte Verwaltung in eine einzige App zu pressen.
Auch ein privates Konto ist keine gleichwertige Alternative, sobald regelmäßig geschäftliche Zahlungen, Einnahmen und Nachweise zusammenkommen. Die Trennung erleichtert die Übersicht und kann die spätere Aufbereitung für die Buchhaltung vereinfachen. Finom ist besonders dann interessant, wenn diese geschäftliche Trennung mit einem mobilen Arbeitsstil verbunden werden soll.
Der entscheidende Vergleichspunkt ist für mich nicht, welche Anwendung die längste Funktionsliste besitzt. Wichtiger ist, ob ich meine häufigsten Aufgaben zuverlässig erledigen kann. Für eine Einzelperson mit überschaubaren Abläufen kann ein fokussiertes mobiles Geschäftskonto angenehmer sein als ein großes System, das zwar mehr anbietet, aber im Alltag schwerfälliger wirkt. Für ein wachsendes Unternehmen mit differenzierten Rollen kann das Verhältnis umgekehrt sein.
Für wen sich der Einstieg lohnt
Ich würde Finom vor allem Unternehmer:innen empfehlen, die ihr Konto regelmäßig unterwegs prüfen und verwalten möchten. Dazu gehören Menschen, die selten an einem festen Arbeitsplatz sitzen, ihre geschäftlichen Zahlungen selbst erledigen und eine direkte mobile Kontrolle schätzen. Auch Gründer:innen mit einem einfachen Finanzablauf können von dem klaren Fokus profitieren, solange sie ihre weiteren Verwaltungsaufgaben realistisch einplanen.
Vor dem Einstieg würde ich drei Fragen beantworten: Wie oft brauche ich mein Geschäftskonto mobil? Wie viele Personen müssen Zahlungen oder Informationen verwalten? Und welche Aufgaben sollen außerhalb des Kontos weiterhin in einer Buchhaltungs- oder Dokumentenlösung bleiben? Wenn die Antworten auf einen kleinen, mobilen Ablauf zeigen, ist Finom einen näheren Blick wert.
Weniger passend erscheint mir die App für Unternehmen, die eine komplexe Mehrbenutzerverwaltung, sehr spezielle Bankprozesse oder eine besonders intensive persönliche Betreuung erwarten. Auch wer eine Verbindung nur selten hat oder Finanzaufgaben grundsätzlich am stationären Rechner erledigt, braucht den mobilen Schwerpunkt vielleicht nicht. In diesen Fällen kann eine klassische Firmenbank oder eine umfassendere Finanzplattform die bessere Wahl sein.
Ich würde außerdem nicht allein wegen der guten Bewertung wechseln. Bewertungen zeigen, dass viele Nutzer:innen einen positiven Eindruck haben, aber sie sagen nicht, wie sich die App mit meinem Geschäftsmodell, meinen Zahlungswegen und meinem Buchhaltungsablauf verträgt. Ein kurzer Test mit alltäglichen Aufgaben ist sinnvoller als eine Entscheidung nach Sternen.
Mein Urteil zur Verbindung zwischen Mobilität und Verlässlichkeit
Finom überzeugt mich dort, wo ein Geschäftskonto schnell erreichbar sein muss und der Arbeitsalltag nicht am Schreibtisch stattfindet. Die App macht den mobilen Zugriff zum Mittelpunkt und passt dadurch gut zu Selbstständigen und kleinen Unternehmen mit überschaubaren Abläufen. Kostenloser Zugang, eine etablierte Präsenz und die klare Ausrichtung auf Unternehmer:innen machen den Einstieg interessant.
Gleichzeitig bleibt die Erfahrung an eine funktionierende Verbindung und an einen sorgfältigen Umgang mit Unterbrechungen gebunden. Ich würde die App nicht als Lösung für jede kaufmännische Aufgabe betrachten und auch nicht erwarten, dass sie automatisch eine Buchhaltung, ein Team-Freigabesystem oder eine klassische Bankbetreuung ersetzt. Ihre Stärke liegt in der Nähe zum täglichen Geschäft, nicht unbedingt in maximaler Tiefe für komplexe Organisationen.
Unterm Strich empfehle ich Finom Freund:innen, die ihr Unternehmen mobil und eigenständig führen und ein Geschäftskonto nicht nur gelegentlich, sondern als Teil ihres laufenden Arbeitsrhythmus nutzen. Wer dagegen selten unterwegs ist, eine sehr umfangreiche Firmenverwaltung braucht oder bei Netzproblemen keinerlei Spielraum hat, sollte Alternativen ernsthaft prüfen. Für die richtige Zielgruppe ist die Verbindung aus mobilem Zugriff und geschäftlicher Trennung der überzeugendste Grund, die App auszuprobieren.
Vorteile
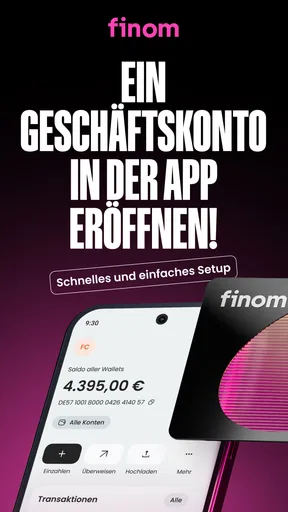
- Schnelle Kontoeröffnung direkt per Smartphone möglich
- Übersichtliche Verwaltung von Einnahmen und Ausgaben
- Rechnungen lassen sich direkt in der App erstellen
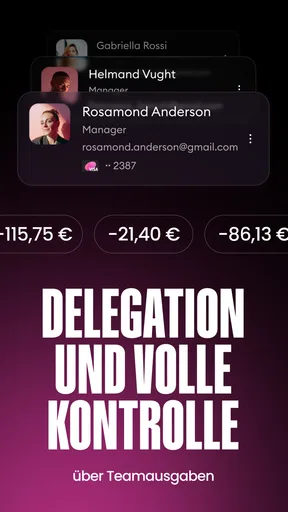
- Mehrere Nutzer mit individuellen Zugriffsrechten einbindbar
- Anbindung an gängige Buchhaltungs- und Zahlungstools
Nachteile
- Nicht für Privatkonten oder reine private Nutzung ausgelegt
- Verfügbarkeit einzelner Funktionen hängt vom gewählten Tarif ab
- Bargeldeinzahlungen sind nur eingeschränkt oder nicht möglich
- Support und Funktionen können je nach Land variieren
- Für komplexe Buchhaltung bleibt zusätzliche Software erforderlich
Häufig gestellte Fragen zu Finom • Geschäftskonto
Was ist Finom und für wen eignet sich das Geschäftskonto?
Finom ist eine digitale Finanzplattform für Selbstständige, Freiberufler und Unternehmen, die ihre geschäftlichen Finanzen überwiegend online verwalten möchten. Nach der Einrichtung lassen sich unter anderem Geschäftszahlungen organisieren, Rechnungen erstellen und Zahlungseingänge verfolgen. Ob das Konto passt, hängt vom gewählten Tarif, der Unternehmensform und den benötigten Funktionen ab. Vor dem Download sollten Interessierte daher die aktuellen Voraussetzungen und Leistungsgrenzen prüfen.
Welche Unterlagen und Voraussetzungen werden für die Kontoeröffnung benötigt?
Für die Eröffnung eines Finom-Geschäftskontos müssen sich Antragsteller in der Regel identifizieren und Angaben zum Unternehmen, zur Tätigkeit sowie zu den wirtschaftlich Berechtigten machen. Je nach Rechtsform können zusätzliche Dokumente wie Handelsregisterauszug, Gewerbenachweis oder Ausweisdokumente verlangt werden. Die Prüfung erfolgt digital, kann aber bei Rückfragen oder unvollständigen Angaben länger dauern. Die endgültige Freischaltung ist deshalb nicht immer sofort garantiert.
Welche Funktionen bietet Finom für Rechnungen und Buchhaltung?
Finom richtet sich nicht nur auf klassische Kontofunktionen, sondern unterstützt auch typische Verwaltungsaufgaben im Geschäftsalltag. Je nach Tarif können Nutzer Rechnungen erstellen, Zahlungseingänge überwachen, Belege organisieren und Transaktionen übersichtlich kategorisieren. Diese Funktionen können Zeit sparen, ersetzen jedoch nicht automatisch eine vollständige Steuer- oder Buchhaltungsberatung. Vor der Nutzung sollte geprüft werden, welche Schnittstellen, Exportmöglichkeiten und Automatisierungen im jeweiligen Tarif enthalten sind.
Welche Kosten können bei der Nutzung von Finom entstehen?
Die Kosten hängen vom gewählten Finom-Tarif, der Unternehmensgröße und den tatsächlich verwendeten Leistungen ab. Neben einer möglichen monatlichen Grundgebühr können Gebühren für zusätzliche Nutzer, Karten, bestimmte Transaktionen, Bargeldabhebungen oder weitere Services anfallen. Da sich Preise und Tarifbedingungen ändern können, sollten Nutzer vor der Registrierung die aktuelle Gebührenübersicht lesen. Besonders wichtig ist der Vergleich zwischen enthaltenen Freikontingenten und den Preisen bei Überschreitung.
Ist das Geld bei Finom sicher und kann ich die App problemlos im Alltag nutzen?
Finom verwendet für den Zugang und die Verwaltung des Kontos digitale Sicherheitsmechanismen wie Anmeldeschutz und Bestätigungen für wichtige Vorgänge. Dennoch sollten Nutzer ein starkes Passwort verwenden, die App nur aus offiziellen Quellen installieren und verdächtige Nachrichten ignorieren. Die Alltagstauglichkeit hängt außerdem von Internetzugang, Support-Erreichbarkeit und den eigenen Zahlungsgewohnheiten ab. Wer regelmäßig Bargeld benötigt oder komplexe Bankservices erwartet, sollte die Einschränkungen vorher genau prüfen.


